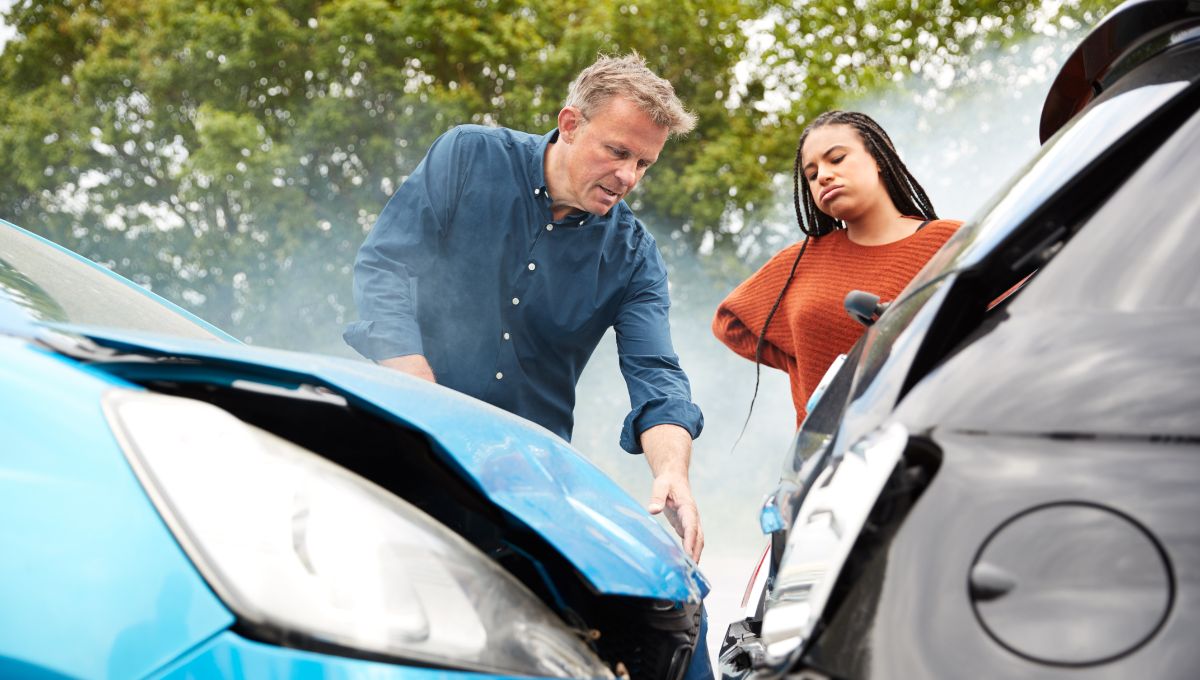
Es kann äußerst frustrierend sein, wenn der Unfallverursacher den Schaden nicht seiner Versicherung meldet. In diesem Fall ist es wichtig, schnell zu handeln und die richtigen Schritte zu unternehmen, um den Schaden dennoch regulieren zu lassen. Auch wenn der Unfallverursacher seiner Versicherungspflicht nicht nachkommt, können Geschädigte trotzdem Ansprüche auf Schadenersatz geltend machen.
In Deutschland sind alle Fahrzeughalter verpflichtet, einen Unfall ihrer Versicherung zu melden. Wenn dies nicht geschieht, kann der Geschädigte bestimmte Maßnahmen ergreifen, um den Schaden trotzdem reguliert zu bekommen.
Wie kann man die Versicherung des Unfallverursachers herausfinden?
Wenn der Unfallverursacher den Schaden nicht meldet, kann der Geschädigte trotzdem die Versicherung des Unfallgegners herausfinden. Es gibt mehrere Möglichkeiten:
- Zentralruf der Autoversicherer: Über den Zentralruf der Autoversicherer (Telefonnummer: 0800 250 260 0) kann man die Versicherung des Unfallverursachers anhand des Kennzeichens ermitteln. Diese zentrale Stelle ist dafür zuständig, Informationen über die Versicherungen von Fahrzeughaltern bereitzustellen.
- Polizei einschalten: Wenn der Unfallgegner sich weigert, den Schaden zu melden oder keine Angaben zur Versicherung machen möchte, kann man auch die Polizei um Hilfe bitten. In einigen Fällen wird die Polizei die Versicherung des Unfallverursachers ermitteln.
Welche Schritte sollten unfallgeschädigte Personen unternehmen, wenn der Unfallverursacher den Schaden nicht meldet?
Wenn der Unfallverursacher den Schaden nicht seiner Versicherung meldet, sollten Geschädigte die folgenden Schritte unternehmen:
- Versicherung des Unfallverursachers ermitteln: Wie bereits erwähnt, kann der Zentralruf der Autoversicherer genutzt werden, um die Versicherung des Unfallverursachers schnell zu ermitteln.
- Schaden melden: Sobald die Versicherung bekannt ist, sollte der Geschädigte den Schaden dort melden und alle relevanten Informationen bereitstellen, wie Fotos des Unfalls, Schadensberichte und Zeugenaussagen.
- Bei fehlender Meldung der Versicherung: Sollte die Versicherung sich nicht melden oder die Regulierung verweigern, ist es ratsam, einen Anwalt für Verkehrsrecht einzuschalten oder den Versicherungsombudsmann zu kontaktieren, um die Ansprüche durchzusetzen.
Rechtliche Optionen bei der Weigerung der Versicherung, den Schaden zu regulieren
Wenn die Versicherung des Unfallverursachers den Schaden nicht regulieren möchte, gibt es mehrere rechtliche Optionen:
- Widerspruch einlegen: Der Geschädigte kann gegen die Entscheidung der Versicherung Widerspruch einlegen und eine umfassendere Prüfung des Schadens verlangen.
- Rechtsanwalt einschalten: Ein Anwalt für Verkehrsrecht kann helfen, den Schadenersatzanspruch vor Gericht durchzusetzen. Der Anwalt kann auch rechtliche Mittel wie Klagen oder Schlichtungsverfahren in die Wege leiten.
- Versicherungsombudsmann: Wenn sich die Versicherung weiterhin weigert zu zahlen, kann der Versicherungsombudsmann als neutrale Instanz eingeschaltet werden, um den Konflikt zwischen dem Versicherungsnehmer und der Versicherung zu lösen.
Fristen beachten: Wie lange hat man Zeit, den Schaden zu melden?
Es ist wichtig, die Fristen für die Schadenmeldung zu beachten. In der Regel müssen Geschädigte den Schaden innerhalb von 2 Wochen der Versicherung melden. Diese Frist kann je nach den Versicherungsbedingungen variieren, aber die meisten Versicherungen setzen eine Frist von maximal 2 Wochen.
Wenn diese Frist überschritten wird, kann es zu Problemen bei der Regulierung des Schadens kommen. Daher ist es wichtig, nach einem Unfall so schnell wie möglich zu handeln und den Schaden zu melden.
Die Bedeutung der Dokumentation von Beweisen nach einem Unfall
Eine gründliche Dokumentation des Unfalls ist entscheidend, um die Ansprüche gegenüber der Versicherung durchzusetzen. Wichtige Beweise, die gesichert werden sollten, sind:
- Fotos des Unfallortes und der Schäden: Fotografieren Sie den Schaden am Fahrzeug sowie den gesamten Unfallort, wenn möglich.
- Zeugenaussagen: Wenn es Zeugen des Unfalls gibt, sammeln Sie deren Kontaktdaten und Aussagen, da sie als wichtige Beweismittel dienen können.
- Polizeibericht: Wenn die Polizei den Unfall aufgenommen hat, sollten Sie sich eine Kopie des Polizeiberichts besorgen. Dieser kann als offizielles Dokument dienen, das die Schuldfrage klärt.
Was tun, wenn die Versicherung des Unfallverursachers den Schaden nicht anerkennt?
Wenn die Versicherung des Unfallverursachers den Schaden nicht anerkennt oder die Regulierung verweigert, können die folgenden Schritte unternommen werden:
- Widerspruch einlegen: Der Geschädigte kann einen Widerspruch einlegen und die vollständige Zahlung der Reparaturkosten verlangen. Der Widerspruch sollte schriftlich eingereicht werden und alle relevanten Beweise beinhalten.
- Rechtsanwalt hinzuziehen: Ein Anwalt kann helfen, die Versicherung zur Zahlung zu bewegen. Er kann auch die rechtlichen Schritte einleiten, um den Anspruch vor Gericht durchzusetzen.
Die Rolle des Versicherungsombudsmanns bei Streitigkeiten über die Schadenregulierung
Der Versicherungsombudsmann ist eine neutrale Instanz, die bei Streitigkeiten zwischen einem Versicherungsnehmer und einer Versicherung vermitteln kann. Wenn eine Versicherung den Schaden nicht anerkennt oder die Regulierung verweigert, kann der Ombudsmann helfen, eine faire Lösung zu finden.
Der Ombudsmann prüft den Fall und kann eine verbindliche Entscheidung treffen, die für die Versicherung bindend ist. Der Geschädigte kann sich daher an den Ombudsmann wenden, wenn er mit der Entscheidung der Versicherung nicht einverstanden ist.
Wann sollte man einen Anwalt für Verkehrsrecht einschalten?
Es ist ratsam, einen Anwalt für Verkehrsrecht einzuschalten, wenn:
- Die Versicherung des Unfallverursachers sich weigert, den Schaden zu regulieren.
- Der Unfallverursacher nicht seine Versicherung meldet oder sich weigert, die Haftung zu übernehmen.
- Der Schaden sehr hoch ist und rechtliche Unterstützung notwendig ist, um eine angemessene Entschädigung zu erhalten.
Ein Anwalt kann die rechtlichen Optionen prüfen und helfen, den Anspruch vor Gericht durchzusetzen, wenn dies erforderlich ist.
Tipps zur Vermeidung von Problemen mit der Versicherung nach einem Unfall
- Unfallhergang dokumentieren: Halten Sie den gesamten Unfallhergang schriftlich fest und sichern Sie alle Beweise. Achten Sie darauf, dass Sie alle relevanten Informationen sammeln, um Ihre Ansprüche zu belegen.
- Versicherung sofort informieren: Melden Sie den Schaden so schnell wie möglich bei Ihrer Versicherung, um rechtliche Probleme zu vermeiden.
- Rechtsbeistand suchen: Bei Problemen mit der Regulierung des Schadens oder der Versicherung können Sie einen Anwalt für Verkehrsrecht einschalten, der Ihnen hilft, Ihre Rechte durchzusetzen.
Schlussfolgerung
Wenn der Unfallverursacher den Schaden nicht seiner Versicherung meldet, müssen Geschädigte aktiv werden, um die Schadenregulierung zu erhalten. Wichtige Schritte beinhalten die Ermittlung der Versicherung, die Meldung des Schadens und das Sammeln von Beweisen.
Sollte es zu Problemen kommen, ist es ratsam, rechtliche Unterstützung durch einen Anwalt oder den Versicherungsombudsmann zu suchen, um den Anspruch durchzusetzen.